ほっと一息
2026.09.14
知って納得! 税金講座
JA広報通信2026年9月号
JA全中・JA全国相続相談・資産支援チーム 顧問税理士●柴原 一
養育費と扶養控除
日本は離婚後に父母のどちらかのみが親権を持つ「単独親権」でしたが、2026年4月1日の民法改正により、離婚後も父母双方が親権を持つことができる「共同親権」が選択できるようになりました。共同親権により、養育費の不払い問題の解消が期待されています。
■ 養育費と扶養控除
養育費とは、子どもを育てていく上で必要となる費用を指し、一般的には子どもが経済的・社会的に自立するまでにかかる費用のことをいいます。離婚により、子と一緒に暮らしていない親も養育費を支払う義務を負います。
養育費を受け取った側は原則非課税で、支払っている側は私的な支出であるため、必要経費や所得控除になりません。ただし、継続的な養育費の支払いにより扶養の要件を満たし、別居している子を扶養親族として扶養控除を適用できる場合があります。
■ 支払う側が扶養控除を受けるには 扶養親族の要件の一つには「生計を一にしていること」があります。ここで論点となるのが「養育費を支払っていることが生計を一にしていると考えられるか」です。国税庁は、離婚に伴う養育費の支払いが扶養義務の履行として、または成人に達するまでなど一定の年齢に限って行われる場合は、原則としてその期間は生計を一にしているものと見なして扶養控除の対象として差し支えない、としています。つまり、同居の有無や親権の有無に関係なく、養育費などの支払いを継続的に行っていれば扶養控除を適用できます。
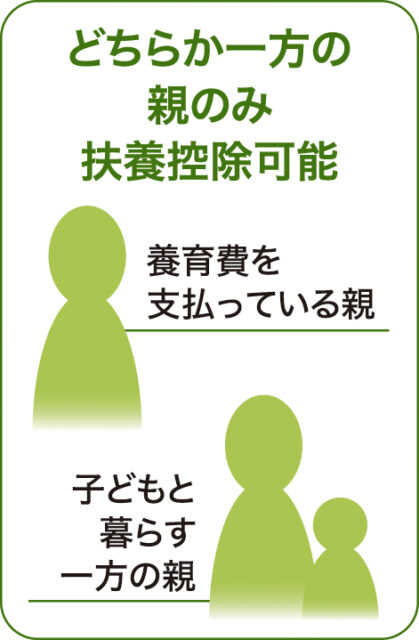
ただし、子が元夫婦のどちらの控除対象扶養親族にも該当する場合は、元夫または元妻のいずれか一方についてだけしか認められません。元夫と元妻が同一年に扶養控除の適用をそろって受けることはできませんので、年末調整や確定申告の際には、矛盾しないように、どちらが適用を受けるかを擦り合わせておく必要があります。この取り扱いは共同親権の場合も同様です。